فرض کنید شرکتی دستگاه قدیمی خود را با دستگاه دیگری معاوضه میکند، اما ارزش دو دستگاه برابر نیست. در این شرایط، ممکن است یکی از طرفین علاوه بر واگذاری دستگاه، مبلغی نیز به طرف مقابل بپردازد. این وجه نقد در اصطلاح حسابداری «سرک» نامیده میشود.
سرک در حسابداری، مبلغ نقدی پرداختی یا دریافتی در کنار مبادله دارایی هاست که برای تسویه تفاوت ارزش مورد توافق آن ها رد و بدل میشود. سرک برای پرداخت کننده، سرک پرداختی و برای دریافت کننده، سرک دریافتی است.
شناخت سرک فقط برای ثبت حساب بانک اهمیت ندارد؛ جهت دریافت یا پرداخت آن بر بهای ثبت شده دارایی جدید نیز اثر میگذارد. در این مقاله از سیستم حسابداری محک، مفهوم سرک نقدی، فرمول محاسبه و ثبت آن را با مثال های کاربردی بررسی میکنیم.
سرک در حسابداری چیست؟
سرک نقدی بخشی از عوض معامله در معاوضه دارایی هاست. وقتی دو طرف دارایی های خود را مبادله میکنند، ممکن است برای تسویه تفاوت ارزش آن ها، وجه نقد نیز پرداخت شود.
برای مثال، شرکتی یک دستگاه با ارزش مورد توافق ۸۰ میلیون تومان واگذار میکند و دستگاهی به ارزش مورد توافق ۱۰۰ میلیون تومان میگیرد. اگر معامله شامل اقلام دیگری نباشد، شرکت باید ۲۰ میلیون تومان نیز بپردازد. این مبلغ، سرک پرداختی شرکت است. از دید طرف مقابل، همان ۲۰ میلیون تومان سرک دریافتی محسوب میشود. بنابراین، پرداختی یا دریافتی بودن سرک همیشه باید از دید واحد تجاری موردنظر مشخص شود.
نکته مهم: مبلغ مورد توافق طرفین لزوما همان ارزش منصفانه قابل استفاده در حسابداری نیست. مبنای ثبت دارایی باید با توجه به شرایط معامله و استاندارد مربوط تعیین شود. برای شناخت رویکردهای برآورد ارزش، راهنمای روش های ارزش گذاری دارایی را بخوانید؛ انتخاب مبلغ قابل ثبت در حسابداری همچنان تابع استاندارد مربوط به معامله است.
سرک پرداختی و سرک دریافتی چه تفاوتی دارند؟
تفاوت این دو در جهت انتقال پول و اثر آن بر محاسبه بهای دارایی دریافتی است.
| موضوع | سرک پرداختی | سرک دریافتی |
|---|---|---|
| جریان وجه نقد | خروج وجه نقد از شرکت | ورود وجه نقد به شرکت |
| ثبت در حساب بانک | بستانکار | بدهکار |
| اثر در فرمول بهای دارایی دریافتی | به مبنای دارایی واگذارشده اضافه میشود | از مبنای دارایی واگذارشده کسر میشود |
| آیا به تنهایی نشان دهنده سود یا زیان است؟ | خیر | خیر |
فرض کنید شرکت دارایی با ارزش ۱۰۰ میلیون تومان را واگذار میکند. اگر علاوه بر آن ۳۰ میلیون تومان بپردازد، ارزش کل عوضی که تحویل داده است ۱۳۰ میلیون تومان خواهد بود. اما اگر در مقابل دارایی خود، ۲۰ میلیون تومان وجه نقد دریافت کند، در یک معامله ساده، سهم دارایی دریافتی از کل عوض معامله ۸۰ میلیون تومان است. به همین دلیل، سرک پرداختی اضافه و سرک دریافتی کسر میشود.
سرک نقدی چگونه محاسبه میشود؟
برای تعیین وجه نقد لازم در یک معاوضه ساده، تفاوت ارزش مورد توافق دارایی ها محاسبه میشود.
این فرمول زمانی سرک پرداختی را نشان میدهد که ارزش دارایی دریافتی بیشتر باشد.
در حالت مقابل:
مثال ساده محاسبه سرک
| شرح | مثال اول | مثال دوم |
|---|---|---|
| ارزش مورد توافق دارایی واگذارشده | ۸۰ میلیون تومان | ۱۲۰ میلیون تومان |
| ارزش مورد توافق دارایی دریافتی | ۱۰۰ میلیون تومان | ۹۰ میلیون تومان |
| تفاوت | ۲۰ میلیون تومان | ۳۰ میلیون تومان |
| وضعیت شرکت | پرداخت سرک | دریافت سرک |
این جدول، مبلغ وجه نقد معامله را نشان میدهد. برای ثبت حسابداری، ابتدا باید معلوم شود دارایی جدید بر مبنای ارزش منصفانه ثبت میشود یا مبلغ دفتری.
آیا سرک همان سود یا زیان معاوضه است؟
خیر. سرک، وجه نقد مبادله شده است؛ سود یا زیان معاوضه از مقایسه مبلغ مبنای واگذاری با مبلغ دفتری دارایی خارج شده به دست میآید. ممکن است شرکتی سرک پرداخت کند اما سود شناسایی کند. همچنین ممکن است سرک دریافت کند و در همان معامله زیان داشته باشد. برای مثال، فرض کنید مبلغ دفتری دستگاه قدیمی ۶۰ میلیون تومان و ارزش منصفانه آن ۸۰ میلیون تومان است. شرکت دستگاه را واگذار میکند و برای دریافت دستگاه جدید، ۳۰ میلیون تومان نیز میپردازد.
اگر شرایط شناسایی بر مبنای ارزش منصفانه برقرار باشد:
در این معامله، شرکت هم ۳۰ میلیون تومان سرک پرداخت کرده و هم ۲۰ میلیون تومان سود حسابداری شناسایی کرده است. بنابراین، خروج وجه نقد به تنهایی به معنای زیان نیست.
اصطلاحات لازم برای محاسبه سرک و ثبت معاوضه
برای ثبت درست معامله، باید بهای تمام شده، مبلغ دفتری و ارزش منصفانه را از یکدیگر جدا کرد.
| اصطلاح | مفهوم |
|---|---|
| بهای تمام شده | مبلغ تحصیل دارایی و مخارج قابل احتساب در بهای آن |
| استهلاک انباشته | مجموع استهلاک ثبت شده تا تاریخ موردنظر |
| کاهش ارزش انباشته | کاهش ارزش شناسایی شده و باقی مانده در حساب ها |
| مبلغ دفتری | مبلغی که دارایی در تاریخ موردنظر در دفاتر منعکس شده است |
| ارزش منصفانه | ارزش تعیین شده بر مبنای الزامات استاندارد مربوط |
| سرک نقدی | وجه نقد مبادله شده در کنار دارایی |
در مدل بهای تمام شده، مبلغ دفتری به صورت زیر محاسبه میشود:
برای مثال، اگر بهای تمام شده دستگاه ۱۰۰ میلیون تومان، استهلاک انباشته ۴۰ میلیون تومان و کاهش ارزش انباشته صفر باشد، مبلغ دفتری آن ۶۰ میلیون تومان است. در دارایی هایی که تجدید ارزیابی شدهاند، باید مبلغ دفتری واقعی در تاریخ معامله بررسی شود؛ استفاده از بهای اولیه بدون توجه به تغییرات بعدی کافی نیست.
مبنای ثبت سرک در معاوضه دارایی های ثابت
در معاوضه، خود وجه نقد به مبلغ پرداختی یا دریافتی ثبت میشود. مسئله اصلی، تعیین بهای دارایی جدید و سود یا زیان دارایی واگذارشده است. طبق بندهای ۲۳ تا ۲۵ استاندارد حسابداری شماره ۱۱، دارایی ثابت تحصیل شده از طریق معاوضه اصولا به ارزش منصفانه اندازه گیری میشود؛ مگر اینکه معامله فاقد محتوای تجاری باشد یا ارزش منصفانه هیچ یک از دارایی های مبادله شده به صورت اتکاپذیر قابل اندازه گیری نباشد. در این موارد، مبلغ دفتری دارایی واگذارشده مبنای اندازه گیری قرار میگیرد. مثال های این بخش درباره معاوضه دارایی ثابت مشهود هستند؛ مانند دستگاهی که شرکت برای استفاده در فعالیت خود نگهداری میکند
محتوای تجاری چه ارتباطی با سرک دارد؟
محتوای تجاری به تغییر بااهمیت در منافع اقتصادی ناشی از معاوضه مربوط است؛ مانند تغییر در مبلغ، زمان بندی یا ریسک جریان های نقدی آینده. پرداخت یا دریافت سرک به تنهایی وجود محتوای تجاری را ثابت نمیکند. ممکن است پولی جابهجا شود، اما اثر اقتصادی معامله همچنان نیازمند بررسی باشد. همچنین، مشابه بودن دو دستگاه به تنهایی مانع شناسایی سود نیست. باید آثار واقعی معامله بررسی شود، نه فقط نام یا ظاهر دارایی ها.
فرمول ثبت دارایی جدید با سرک پرداختی و دریافتی
در حالتی که ارزش منصفانه دارایی واگذارشده، مبنای معتبر اندازه گیری باشد:
در حالتی که معامله بر مبنای مبلغ دفتری ثبت شود:
| مبنای ثبت | در صورت پرداخت سرک | در صورت دریافت سرک |
|---|---|---|
| ارزش منصفانه | ارزش منصفانه دارایی واگذارشده + سرک | ارزش منصفانه دارایی واگذارشده − سرک |
| مبلغ دفتری | مبلغ دفتری دارایی واگذارشده + سرک | مبلغ دفتری دارایی واگذارشده − سرک |
این فرمول ها برای معامله ساده و بدون سایر اقلام ارائه شدهاند. مخارج مستقیم قابل احتساب در بهای دارایی، مالیات و سایر تعهدات احتمالی باید جداگانه بررسی شوند. اگر ارزش منصفانه دارایی دریافتی معتبرتر باشد، اندازه گیری باید با توجه به همان مبنا انجام شود.
ثبت حسابداری سرک پرداختی با مثال
فرض کنید شرکت الف دستگاه قدیمی خود را با دستگاه جدیدی معاوضه کرده و ۳۰ میلیون تومان سرک پرداخت میکند. ثبت معامله در جدول زیر آمده و تمام ارقام به میلیون تومان هستند. اگر با ساختار این جدول آشنا نیستید، ابتدا راهنمای نحوه تنظیم سند حسابداری را بخوانید.
اطلاعات دستگاه قدیمی چنین است:
| شرح | مبلغ |
|---|---|
| بهای تمام شده | ۱۰۰ میلیون تومان |
| استهلاک انباشته تا تاریخ معاوضه | ۴۰ میلیون تومان |
| مبلغ دفتری | ۶۰ میلیون تومان |
| ارزش منصفانه قابل اتکا | ۸۰ میلیون تومان |
| سرک پرداختی | ۳۰ میلیون تومان |
فرض میکنیم معامله دارای محتوای تجاری است، ارزش منصفانه دستگاه قدیمی مبنای معتبر اندازه گیری است و مالیات، کاهش ارزش و مخارج جانبی وجود ندارد.
ثبت حسابداری به صورت زیر است. تمام ارقام جدول به میلیون تومان هستند.
| شرح حساب | بدهکار | بستانکار |
|---|---|---|
| دستگاه جدید | ۱۱۰ | — |
| استهلاک انباشته دستگاه قدیمی | ۴۰ | — |
| دستگاه قدیمی | — | ۱۰۰ |
| بانک | — | ۳۰ |
| سود واگذاری دارایی ثابت | — | ۲۰ |
| جمع | ۱۵۰ | ۱۵۰ |
حساب بانک بابت پرداخت سرک بستانکار شده است. همچنین، دارایی قدیمی به بهای ثبت شده خود از حساب ها خارج و استهلاک انباشته آن حذف میشود.
ثبت حسابداری سرک دریافتی با مثال
اکنون فرض کنید همان دستگاه قدیمی، با ارزش منصفانه ۸۰ میلیون تومان، در مقابل دستگاهی به ارزش ۷۰ میلیون تومان و ۱۰ میلیون تومان وجه نقد معاوضه شود.
با حفظ فرض های مثال قبل:
| شرح حساب | بدهکار؛ میلیون تومان | بستانکار؛ میلیون تومان |
|---|---|---|
| دستگاه جدید | ۷۰ | — |
| بانک | ۱۰ | — |
| استهلاک انباشته دستگاه قدیمی | ۴۰ | — |
| دستگاه قدیمی | — | ۱۰۰ |
| سود واگذاری دارایی ثابت | — | ۲۰ |
| جمع | ۱۲۰ | ۱۲۰ |
در این حالت، حساب بانک بابت دریافت سرک بدهکار شده است. مبلغ ۱۰ میلیون تومان سرک، به صورت جداگانه درآمد ثبت نمیشود؛ زیرا بخشی از عوض دریافت شده در مقابل واگذاری دارایی است.
ثبت سرک در معاوضه زیان ده
برای نشان دادن تفاوت سرک و زیان، فرض کنید مبلغ دفتری دستگاه قدیمی همچنان ۶۰ میلیون تومان باشد، اما ارزش منصفانه آن به ۵۰ میلیون تومان رسیده باشد.
دریافت سرک همراه با زیان
اگر شرکت دستگاهی به ارزش ۴۰ میلیون تومان و ۱۰ میلیون تومان وجه نقد بگیرد:
| شرح حساب | بدهکار؛ میلیون تومان | بستانکار؛ میلیون تومان |
|---|---|---|
| دستگاه جدید | ۴۰ | — |
| بانک | ۱۰ | — |
| استهلاک انباشته دستگاه قدیمی | ۴۰ | — |
| زیان واگذاری دارایی ثابت | ۱۰ | — |
| دستگاه قدیمی | — | ۱۰۰ |
| جمع | ۱۰۰ | ۱۰۰ |
با وجود دریافت وجه نقد، شرکت زیان شناسایی کرده است.
پرداخت سرک همراه با زیان
اگر شرکت همان دستگاه را واگذار کند و ۳۰ میلیون تومان نیز بپردازد:
| شرح حساب | بدهکار؛ میلیون تومان | بستانکار؛ میلیون تومان |
|---|---|---|
| دستگاه جدید | ۸۰ | — |
| استهلاک انباشته دستگاه قدیمی | ۴۰ | — |
| زیان واگذاری دارایی ثابت | ۱۰ | — |
| دستگاه قدیمی | — | ۱۰۰ |
| بانک | — | ۳۰ |
| جمع | ۱۳۰ | ۱۳۰ |
چهار مثال بالا نشان میدهند جهت سرک و نتیجه سود یا زیان، دو موضوع مستقل هستند.
سرک در معاوضه مبتنی بر مبلغ دفتری چگونه ثبت میشود؟
اگر شرایط اندازه گیری به ارزش منصفانه برقرار نباشد، سرک همچنان در محاسبه دارایی جدید اثر دارد؛ اما مبنای شروع، مبلغ دفتری است.
فرض کنید معامله فاقد محتوای تجاری باشد و اطلاعات دارایی قدیمی به این صورت باشد:
| شرح | مبلغ |
|---|---|
| بهای تمام شده | ۱۰۰ میلیون تومان |
| استهلاک انباشته | ۴۰ میلیون تومان |
| مبلغ دفتری | ۶۰ میلیون تومان |
| سرک پرداختی | ۲۰ میلیون تومان |
با فرض اینکه بررسی کاهش ارزش، تعدیل دیگری را ضروری نکرده باشد:
| شرح حساب | بدهکار؛ میلیون تومان | بستانکار؛ میلیون تومان |
|---|---|---|
| دارایی ثابت جدید | ۸۰ | — |
| استهلاک انباشته دارایی قدیمی | ۴۰ | — |
| دارایی ثابت قدیمی | — | ۱۰۰ |
| بانک | — | ۲۰ |
| جمع | ۱۲۰ | ۱۲۰ |
در این مثال، سودی بابت افزایش برآوردی ارزش دارایی شناسایی نشده است.
اگر به جای پرداخت ۲۰ میلیون تومان، شرکت ۱۰ میلیون تومان سرک دریافت کند، با همان فرض ها بهای دارایی جدید برابر با ۵۰ میلیون تومان خواهد بود:
البته استفاده از مبلغ دفتری، مجوز نادیده گرفتن کاهش ارزش نیست. هر زیان کاهش ارزش لازم باید طبق استاندارد مربوط بررسی شود.
مثال سرک نقدی در معاوضه زمین و ساختمان
فرض کنید شرکت الف زمینی با مبلغ دفتری ۷۰ میلیون ریال و ارزش منصفانه اتکاپذیر ۱۰۰ میلیون ریال دارد. شرکت، زمین را همراه با ۴۰ میلیون ریال وجه نقد واگذار میکند و در مقابل یک ساختمان میگیرد.
اگر معامله دارای محتوای تجاری باشد و ارزش منصفانه زمین مبنای معتبر اندازه گیری قرار بگیرد:
| شرح حساب | بدهکار؛ میلیون ریال | بستانکار؛ میلیون ریال |
|---|---|---|
| ساختمان | ۱۴۰ | — |
| زمین | — | ۷۰ |
| بانک | — | ۴۰ |
| سود واگذاری زمین | — | ۳۰ |
| جمع | ۱۴۰ | ۱۴۰ |
در دفاتر طرف مقابل، همین ۴۰ میلیون ریال سرک دریافتی است؛ اما سود یا زیان او باید با استفاده از مبلغ دفتری ساختمان در دفاتر خودش محاسبه شود.
مبلغ دفتری دارایی نزد طرف مقابل، مبنای ثبت دارایی جدید برای دریافت کننده نیست.
تفاوت سرک با بهای خرید، هزینه و سود
سرک پرداختی در معاوضه ساده، کل بهای دارایی جدید نیست. شرکت علاوه بر پول، دارایی قبلی را نیز واگذار کرده است و هر دو بخش باید در ثبت منعکس شوند. همچنین سرک پرداختی صرفا به دلیل خروج وجه نقد، هزینه جاری محسوب نمیشود. در مثال های این مقاله، این مبلغ بخشی از بهای تحصیل دارایی جدید است. از طرف دیگر، سرک دریافتی نیز به صورت مستقل درآمد نیست. درآمد یا سود واگذاری باید پس از بررسی کل عوض معامله و مبلغ دفتری دارایی خارج شده تعیین شود. برای درک مبنای این تفکیک، آشنایی با اصول حسابداری کمک میکند دریافت و پرداخت وجه را با شناسایی درآمد، هزینه و دارایی یکسان ندانید.
| عبارت نادرست | توضیح صحیح |
|---|---|
| بهای دارایی جدید همان سرک پرداختی است | ارزش مبنای دارایی واگذارشده نیز در محاسبه نقش دارد |
| هر سرک پرداختی هزینه است | ممکن است بخشی از بهای تحصیل دارایی باشد |
| هر سرک دریافتی سود است | سود و زیان باید جداگانه محاسبه شود |
| دریافت پول یعنی معامله سودآور بوده است | ممکن است دریافت سرک با شناسایی زیان همراه باشد |
آیا مالیات فقط بر مبلغ سرک محاسبه میشود؟
نباید فرض کرد که در معاوضه، فقط وجه نقد رد و بدل شده موضوع بررسی مالیاتی است. در قانون مالیات بر ارزش افزوده، معاوضه کالا و خدمات، عرضه از طرف هر یک از متعاملین محسوب میشود. مشمول یا معاف بودن معامله باید بر اساس مقررات مربوط بررسی شود.
بنابراین، سرک صفر به معنای نبود تکلیف مالیاتی نیست. همچنین برای دارایی هایی مانند ملک و خودرو، مقررات اختصاصی انتقال ممکن است مطرح باشد. در ثبت واقعی، وضعیت مالیاتی هر طرف، نوع دارایی، اسناد معامله و اعتبار مالیاتی احتمالی باید مشخص شوند. مثال های این مقاله بدون مالیات و عوارض ارائه شدهاند تا نحوه ثبت سرک روشن بماند.
مراحل کنترل سرک قبل از صدور سند
مبلغ سرک را با قرارداد تطبیق دهید
مشخص کنید شرکت پرداخت کننده است یا دریافت کننده و مبلغ چه زمانی تسویه شده است. قرارداد، رسید بانکی و صورتجلسه تحویل باید با یکدیگر هماهنگ باشند.
مبلغ دفتری دارایی قبلی را به روز کنید
استهلاک مربوط تا تاریخ لازم و کاهش ارزش احتمالی باید بررسی شوند. استفاده از مانده استهلاک سال قبل میتواند سود یا زیان را نادرست نشان دهد.
مبنای ثبت دارایی جدید را مستند کنید
نتیجه بررسی محتوای تجاری و دلیل انتخاب ارزش منصفانه یا مبلغ دفتری باید روشن باشد. ثبت یک عدد در قرارداد، جای بررسی حسابداری را نمیگیرد.
خروج دارایی قبلی را کنترل کنید
دارایی واگذارشده باید از حساب ها و فهرست اموال خارج شود. باقی ماندن آن در سیستم میتواند باعث ادامه محاسبه اشتباه استهلاک شود.
اطلاعات دارایی جدید را تکمیل کنید
تاریخ تحصیل، بهای ثبت شده، عمر مفید، ارزش باقیمانده و تاریخ آماده شدن برای استفاده را ثبت کنید. مبلغ سرک فقط یکی از اطلاعات این پرونده است.
اشتباهات رایج در ثبت سرک نقدی
| اشتباه | اصلاح |
|---|---|
| اضافه کردن سرک دریافتی به مبنای دارایی قبلی | سرک دریافتی باید کسر شود |
| کم کردن سرک پرداختی از بهای دارایی جدید | سرک پرداختی باید اضافه شود |
| ثبت سرک دریافتی به عنوان درآمد مستقل | بررسی آن به عنوان بخشی از عوض واگذاری |
| ثبت سرک پرداختی به عنوان هزینه جاری | بررسی احتساب آن در بهای دارایی تحصیل شده |
| تشخیص سود و زیان از جهت جریان پول | محاسبه جداگانه سود و زیان واگذاری |
| ثبت همه معاوضه ها به ارزش منصفانه | بررسی شرایط استاندارد شماره ۱۱ |
| استفاده از مبلغ دفتری طرف مقابل | اندازه گیری بر اساس مبنای معتبر معامله |
| اشتباه گرفتن ریال و تومان | درج واحد پول در محاسبات و اسناد |
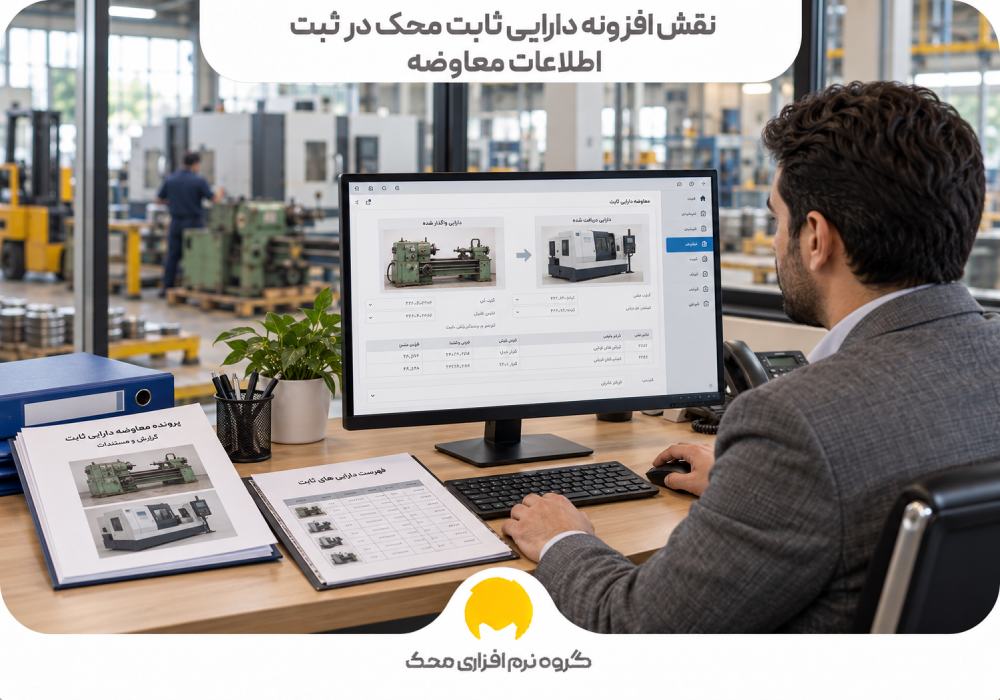
نقش افزونه دارایی ثابت محک در ثبت اطلاعات معاوضه
برای محاسبه سرک و ثبت معاوضه، اطلاعات دارایی قدیمی باید در دسترس باشد. بهای تحصیل، استهلاک انباشته و مشخصات دارایی، ورودی های مهم این محاسبات هستند. افزونه دارایی ثابت محک امکاناتی مانند ثبت مشخصات دارایی، عمر مفید، ارزش اسقاط، استهلاک انباشته و اطلاعات تعمیر و نگهداری را ارائه میکند. این اطلاعات به آماده سازی سوابق لازم برای ثبت خروج دارایی قبلی و ورود دارایی جدید کمک میکنند.
تعیین ارزش منصفانه و تشخیص محتوای تجاری همچنان به بررسی مستندات و قضاوت حسابدار نیاز دارد. برای ارزیابی امکانات متناسب با مجموعه خود، میتوانید دمو افزونه را درخواست کنید و نحوه ثبت یک نمونه معاوضه همراه با سرک را با کارشناسان محک بررسی کنید.
سوالات متداول درباره سرک در حسابداری
سرک در حسابداری چیست؟
مبلغ نقدی پرداختی یا دریافتی در کنار مبادله دارایی هاست که برای تسویه تفاوت ارزش مورد توافق آن ها رد و بدل میشود.
سرک پرداختی بدهکار است یا بستانکار؟
حساب بانک بابت پرداخت سرک بستانکار میشود. این مبلغ در معامله ساده به مبنای اندازه گیری دارایی واگذارشده اضافه میشود تا بهای دارایی جدید تعیین شود.
سرک دریافتی چگونه ثبت میشود؟
حساب بانک بابت دریافت سرک بدهکار میشود. مبلغ سرک نیز در محاسبه بهای دارایی جدید از مبنای مربوط کسر خواهد شد.
آیا سرک حساب مستقلی در سند دارد؟
در مثال های ساده، وجه نقد در حساب بانک یا صندوق ثبت میشود و معمولا نیازی به حساب مستقل با عنوان سرک نیست. شرح سند باید مشخص کند وجه بابت سرک معاوضه دریافت یا پرداخت شده است.
آیا سرک دریافتی همان سود معاوضه است؟
خیر. ممکن است شرکت سرک دریافت کند، اما به دلیل پایینتر بودن ارزش مبنای واگذاری از مبلغ دفتری دارایی، زیان شناسایی کند.
اگر ارزش دارایی ها برابر باشد، سرک وجود دارد؟
در یک معاوضه ساده که ارزش مورد توافق دو دارایی برابر است و تعهد دیگری وجود ندارد، نیازی به پرداخت سرک نیست. با این حال، نبود سرک مانع ایجاد سود یا زیان حسابداری نمیشود.
آیا نبود ارزش منصفانه مستقل برای یکی از دارایی ها مانع ثبت است؟
لزوما خیر. ممکن است ارزش منصفانه اتکاپذیر طرف دیگر و مبلغ سرک، مبنای اندازه گیری قرار بگیرند. سایر شرایط معامله نیز باید بررسی شوند.
مهمترین نکته در محاسبه سرک چیست؟
جهت وجه نقد را از دید شرکت مشخص کنید: سرک پرداختی به مبنای محاسبه اضافه و سرک دریافتی از آن کسر میشود. سپس سود یا زیان را به صورت مستقل محاسبه کنید.